Emprunter 100 000 € sur 15 ans : le guide complet
Vous envisagez d’acheter une maison ou de financer un projet important et vous vous demandez comment emprunter 100 000 € sur 15 ans sans vous ruiner. Ce guide vous explique chaque étape, du calcul des mensualités à la négociation du taux, pour que vous puissiez prendre votre décision en toute sérénité.
Qu’est‑ce qu’un emprunt de 100 000 € sur 15 ans ?
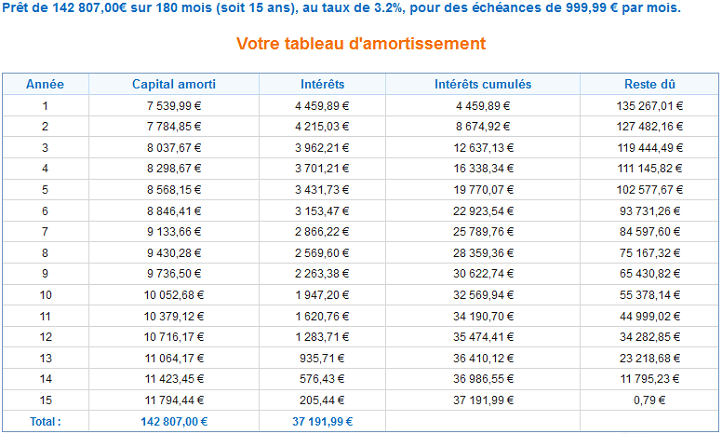
Un emprunt de 100 000 € sur 15 ans consiste à contracter un crédit dont la durée d’amortissement est de 180 mois. Contrairement aux prêts sur 20 ou 30 ans, la période plus courte signifie des mensualités plus élevées, mais un coût total d’intérêt souvent plus bas. Ce type de prêt est fréquent pour l’achat d’un bien immobilier neuf ou l’agrandissement d’une résidence.
Calculer le coût total du crédit
Avant de signer, il faut connaître le coût total d’emprunt : somme des intérêts + frais de dossier + assurances éventuelles. Le taux fixe est le meilleur indicateur, mais un taux variable peut être intéressant si vous anticipez une baisse future. Utilisez un simulateur en ligne pour obtenir une estimation précise.
- Taux fixe : stabilité des mensualités.
- Taux variable : risque de hausse, possibilité de profiter de baisses.
- Assurance emprunteur : souvent comprise dans le taux, parfois optionnel.
Choisir le bon type de prêt
Deux grandes familles de prêts s’appliquent : le prêt à taux fixe et le prêt à taux variable. Le taux fixe garantit des mensualités constantes, ce qui facilite la planification budgétaire. Le taux variable, souvent légèrement plus bas, comporte l’incertitude que les mensualités puissent monter si le taux d’intérêt général augmente.
Préparer son dossier de demande de prêt
Les banques exigent un dossier complet pour un emprunt de 100 000 €. Les pièces suivantes sont généralement nécessaires :
- Pièce d’identité et justificatif de domicile.
- Relevés bancaires des trois derniers mois.
- Derniers bulletins de salaire ou preuve de revenus si travailleur indépendant.
- Simulation de votre situation financière (dettes, charges).
- Offre d’achat ou devis si le projet est l’acquisition d’un bien.
Négocier le taux d’intérêt
Le taux d’intérêt est souvent la partie la plus flexible d’un prêt. Voici quelques stratégies :
- Comparer les offres de plusieurs établissements pour obtenir le meilleur taux.
- Mettre en avant votre situation financière solide (revenus stables, faible endettement).
- Envisager un apport personnel : plus votre apport est élevé, plus le taux peut être attractif.
- Demander un taux “reduction” ou “promotion” si vous avez une bonne relation bancaire.
La vie après l’accord : gérer ses mensualités
Une fois le prêt accepté, les mensualités doivent être intégrées à votre budget mensuel. Pour éviter les retards :
- Mettre en place un virement automatique depuis votre compte courant.
- Suivre régulièrement votre relevé de compte pour vérifier les prélèvements.
- Conserver une marge de sécurité en cas d’imprévu.
Astuce : rembourser plus vite et réduire les intérêts
Le remboursement anticipé permet de diminuer le capital restant dû et, par conséquent, les intérêts. Quelques astuces :
- Effectuer une remboursement partiel une fois par an si votre contrat le permet.
- Réinvestir les économies d’intérêt en augmentant votre mensualité.
- Vérifier les pénalités de remboursement anticipé, certaines banques facturent une commission.
Questions fréquentes
Quel est le taux moyen pour un prêt de 100 000 € sur 15 ans ?
Le taux moyen varie selon le profil de l’emprunteur et la banque, mais il se situe généralement entre 1,5 % et 3 %. Les taux peuvent évoluer, alors consultez plusieurs offres au moment de votre demande.
Dois‑je prendre une assurance emprunteur ?
L’assurance est souvent obligatoire, surtout si votre revenu est incertain ou si vous avez un risque de perte d’emploi. Elle couvre les mensualités en cas de décès, d’invalidité ou de chômage. Comparez les offres d’assurance pour obtenir la meilleure combinaison prix/portée.
Quelles sont les pénalités de remboursement anticipé ?
La plupart des banques appliquent un pourcentage du capital remboursé (souvent 1 % à 2 %) si vous remboursez plus rapidement que prévu. Lisez attentivement votre contrat pour connaître les modalités exactes.
Peux‑je obtenir un prêt sans apport ?
Il est possible, mais les banques privilégient généralement un apport personnel d’au moins 10 % pour réduire le risque de crédit. Sans apport, vous risquez un taux plus élevé ou une exigence d’assurance supplémentaire.
Comment savoir si 100 000 € sur 15 ans est rentable ?
Calculez le coût total (intérêts + frais) et comparez-le à la valeur ajoutée du projet (revenu, amélioration de la valeur du bien). Si le coût total reste raisonnable par rapport aux bénéfices attendus, l’opération est rentable.
En suivant ces étapes, vous