Comment Localiser Le Numéro de Compte du Bénéficiaire en 5 Étapes
Que vous prépariez un virement, un prélèvement ou une simple remise d'argent, connaître le numéro de compte du bénéficiaire est souvent la première étape. Pourtant, ce renseignement ne se trouve pas toujours au même endroit, et chaque banque a ses propres conventions. Dans cet article, nous décortiquons les méthodes les plus fiables pour récupérer ce numéro, que vous soyez un particulier, un professionnel ou même un gestionnaire de trésorerie.
Pourquoi le numéro de compte du bénéficiaire est crucial
Le numéro de compte agit comme une adresse postale numérique. Sans lui, même le virement le plus simple risque de se perdre, d’être retardé ou d’être rejeté. De plus, fournir un mauvais numéro peut entraîner des frais de correction ou, dans le pire des cas, le versement d'argent à un tiers non autorisé. Ainsi, vérifier la justesse du compte avant d’initier la transaction n’est pas seulement une bonne pratique : c’est une mesure de sécurité indispensable.
Où chercher le numéro de compte du bénéficiaire
Selon le contexte, plusieurs sources peuvent contenir l’information recherchée :
- Factures ou devis : les entreprises y indiquent souvent leurs coordonnées bancaires.
- Contrats de prestation : la clause de paiement comporte généralement le RIB ou IBAN.
- Emails de confirmation : après une commande, le vendeur transmet parfois les données de réception.
- Sites web sécurisés : certains fournisseurs ont une page « Informations bancaires » accessible aux clients enregistrés.
En parcourant ces documents, restez attentif aux formats IBAN (ex. FR76 1234 5678 9012 3456 7890 123) qui incluent le numéro de compte au sein d’une chaîne plus longue.
Utiliser les relevés bancaires
Si vous avez déjà reçu un paiement de la personne, le relevé bancaire de votre compte est une source fiable. Recherchez la ligne correspondante ; le libellé indique souvent le nom du bénéficiaire suivi de l’IBAN ou du numéro de compte. Vous pouvez ensuite extraire les six à huit derniers chiffres qui identifient le compte proprement dit. Pour plus de clarté, voici comment procéder :
- Ouvrez votre espace client en ligne.
- Accédez à la section « Historique des opérations ».
- Filtrez par date ou par nom du bénéficiaire.
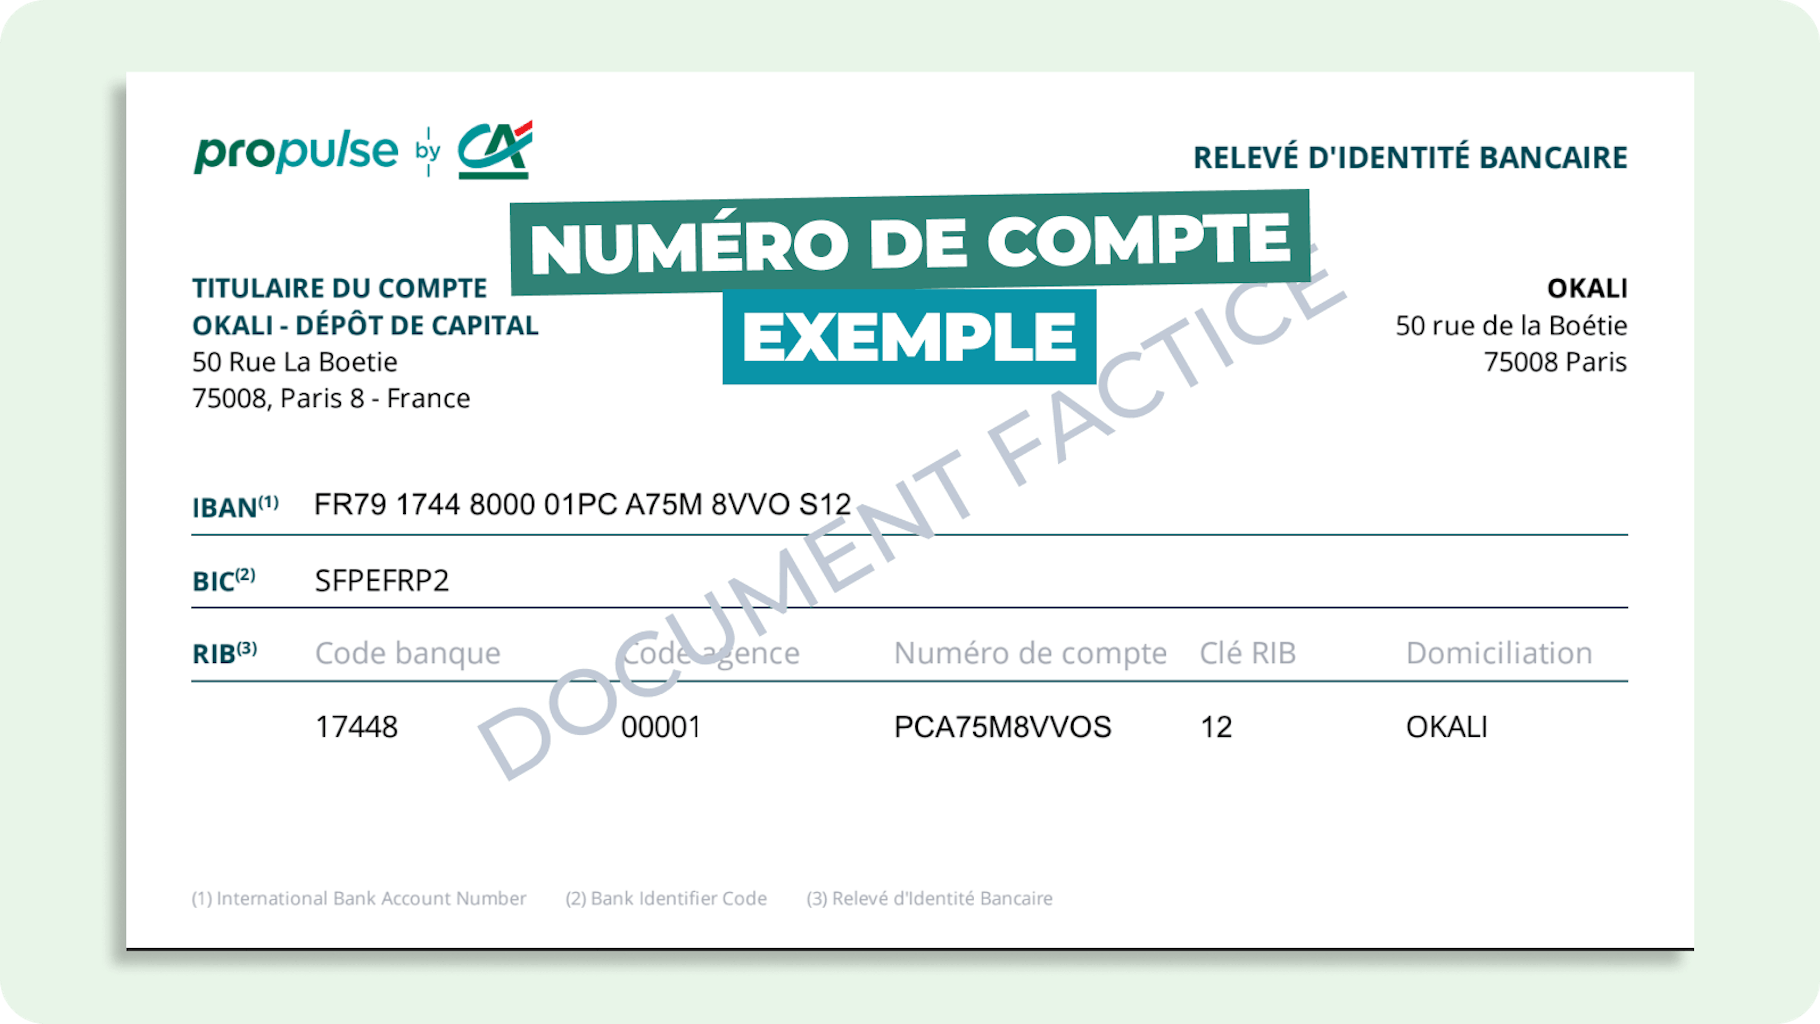
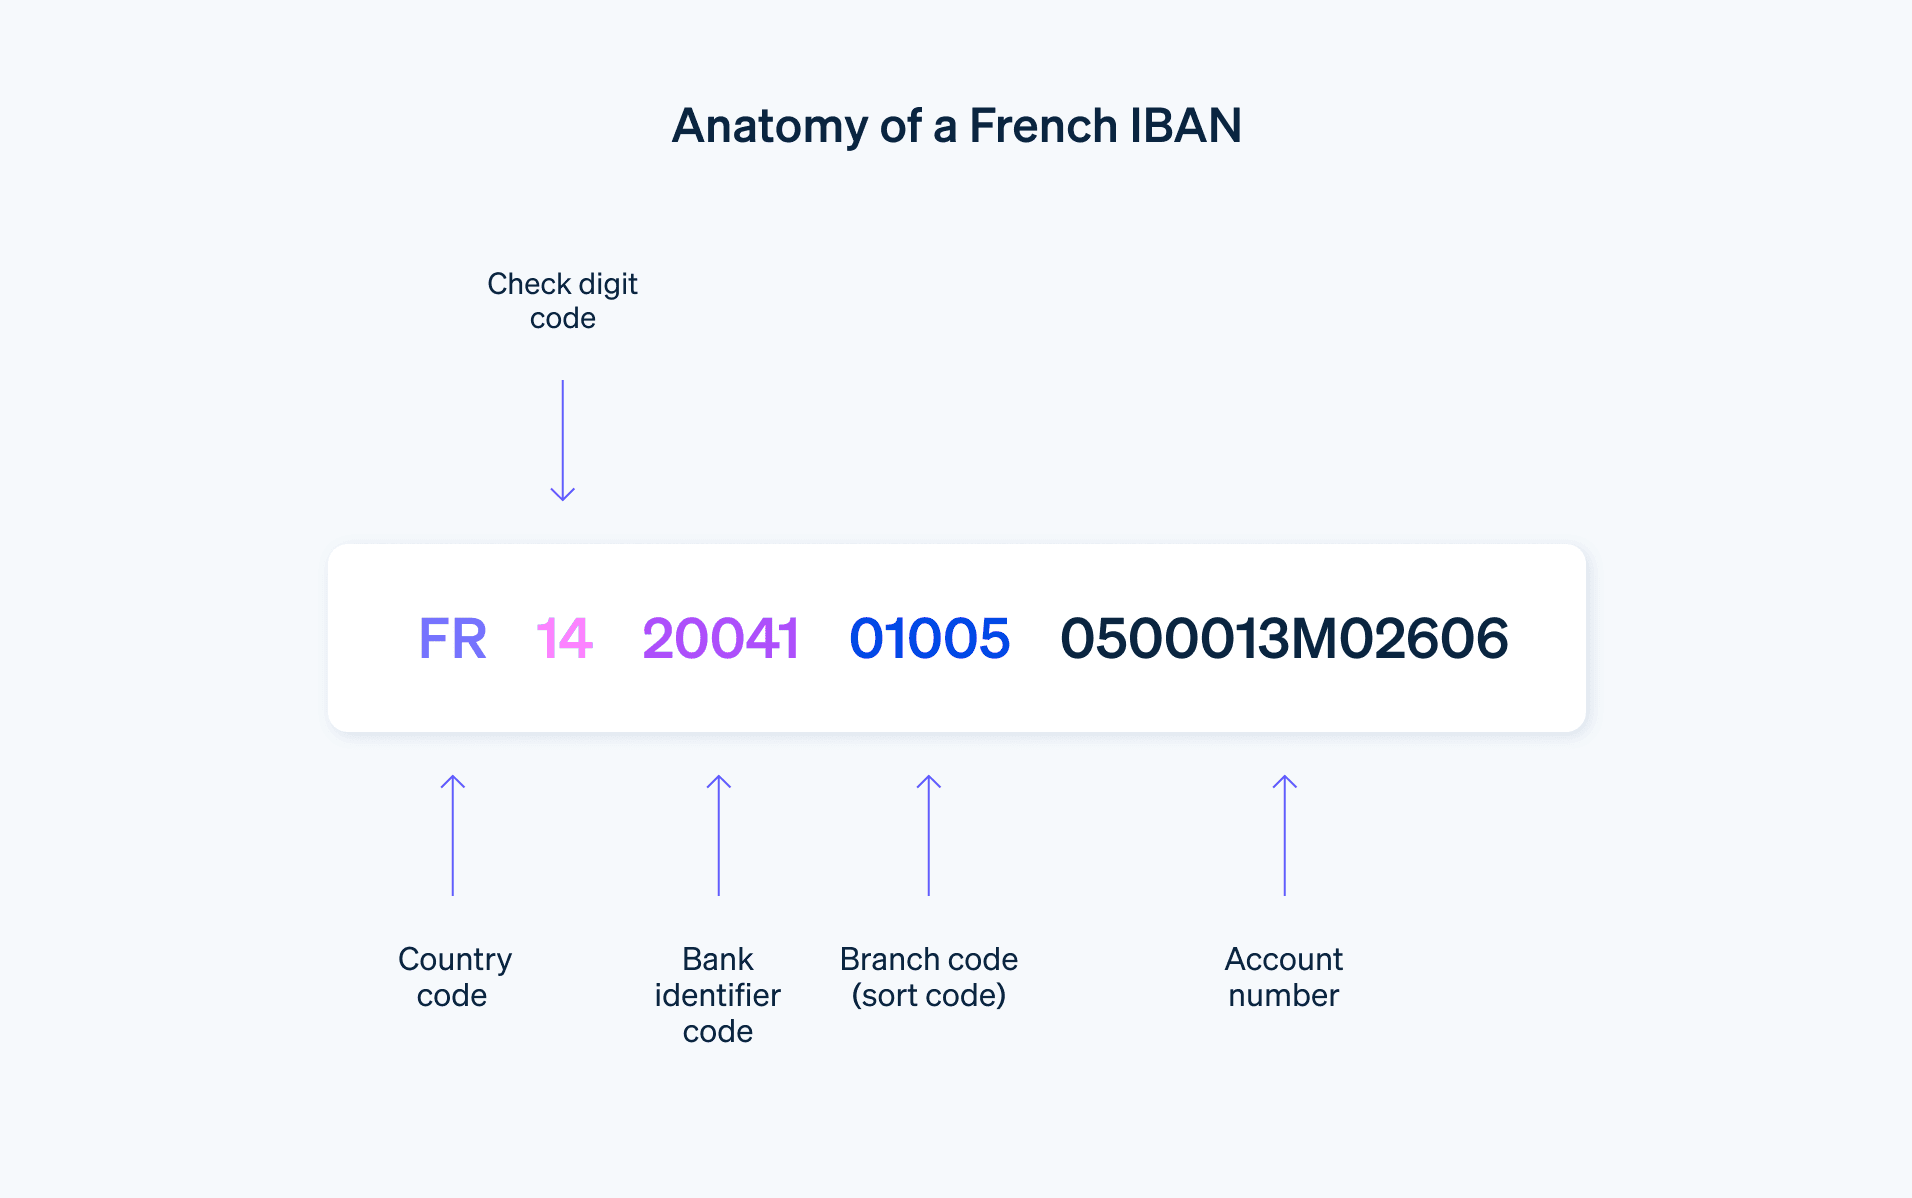
- Copiez le numéro complet et vérifiez qu’il correspond bien à la structure française (FR + 2 chiffres de clé + 5 chiffres de code banque + 5 chiffres de code guichet + 11 chiffres de compte + 2 chiffres de clé RIB).
Demander directement à la personne
Parfois, le moyen le plus simple reste le dialogue. Un courriel ou un appel téléphonique bien formulé montre votre professionnalisme et réduit les risques d’erreur. Voici un exemple de message :
Bonjour [Nom],
Pour finaliser le règlement de la facture [Numéro], pourriez‑vous me transmettre votre IBAN ou numéro de compte ? Merci d’avance pour votre retour.
Privilégiez le canal sécurisé : évitez les SMS non chiffrés et préférez les échanges via votre messagerie bancaire ou un service de messagerie cryptée.
Faire appel à votre banque
Lorsque les sources précédentes ne donnent rien, votre agence peut intervenir. En vous présentant une demande écrite, vous autorisez le conseiller à vérifier les coordonnées du bénéficiaire, à condition que ce dernier vous ait donné son accord. Certaines banques offrent même un service de « vérification d’IBAN » qui confirme la validité du numéro sans divulguer d’informations sensibles. Attention toutefois : ce service peut être soumis à des frais ou à des exigences d’identification renforcée.
Vérifier les pièges courants
Avant de valider le virement, passez en revue les points suivants :
- Confusion entre IBAN et RIB : l’IBAN inclut le code pays et les deux chiffres de clé, alors que le RIB se limite aux 23 caractères français.
- Espaces ou tirets mal placés : supprimez les séparateurs pour éviter les rejets automatiques.
- Numéro de compte incomplet : un compte français comporte 11 chiffres, vérifiez qu’aucun chiffre ne manque.
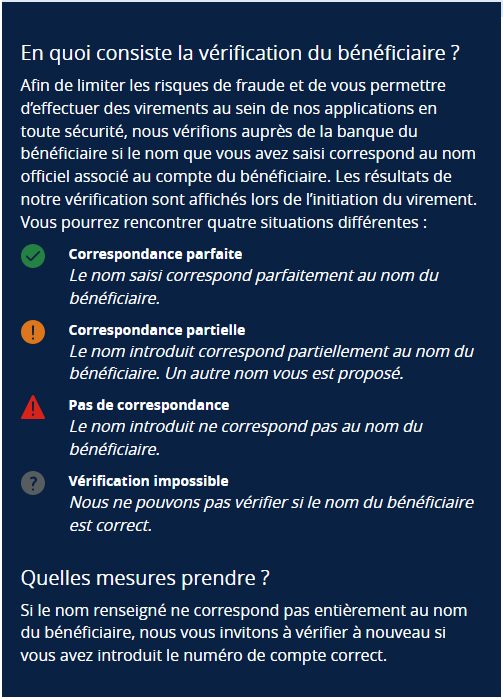
- Nom du bénéficiaire différent du titulaire du compte : certaines entreprises utilisent des comptes dédiés à la trésorerie, assurez‑vous que le nom correspond bien au numéro fourni.
Un contrôle rapide à l’aide d’un outil de validation d’IBAN en ligne (souvent proposé par les banques) peut vous éviter bien des tracas.
FAQ
Quelle est la différence entre IBAN et numéro de compte ?
L’IBAN (International Bank Account Number) regroupe le code pays, la clé bancaire et le numéro de compte. En France, les 11 derniers caractères de l’IBAN correspondent au numéro de compte proprement dit, précédés du code banque (5 chiffres) et du code guichet (5 chiffres).
Mon bénéficiaire ne veut pas me communiquer son IBAN, que faire ?
Vous pouvez proposer un virement via un service tiers (PayPal, Wise, etc.) qui ne requiert que l’adresse e‑mail. Sinon, insistez sur la nécessité du numéro pour respecter les procédures comptables, tout en garantissant la confidentialité des données.
Un virement a été rejeté ; le problème vient‑il du numéro de compte ?
Souvent, oui. Un chiffre manquant ou une mauvaise clé RIB entraîne le rejet. Consultez le message d’erreur de votre banque ; il indique généralement « Numéro de compte invalide » ou « Clé IBAN incorrecte ».
Est‑il possible de récupérer le numéro de compte à partir d’un chèque ?
Oui. Le chèque comporte le RIB du tireur en bas à droite. Il suffit de lire les 23 caractères (code banque, code guichet, numéro de compte, clé RIB) et de les recomposer en IBAN si besoin.